Организация учета расчетов по НДС
Все организации, которые признаются налогоплательщиками по налогу на добавленную стоимость (НДС), обязаны вести бухгалтерский и налоговый учет по НДС. Специфика этого налога состоит в том, что сумма налога, подлежащая уплате в бюджет или возмещению из бюджета, определяется как разность между суммой НДС, начисленной по операциям, признаваемым объектом налогообложения, и суммой налога, принимаемой к вычету. Начисленный НДС принято называть «выходной», принимаемый к вычету - «входной».
Данных бухгалтерского учета о расчетах по НДС в общем случае недостаточно для полноценного налогового учета по НДС, составления книг покупок, книг продаж и налоговой декларации. Для этих целей в 1С:Бухгалтерии 8 предназначена специальная подсистема учета НДС. Она базируется на использовании специализированных регистров.
Для налогового учета расчетов по НДС по операциям реализации и приобретения в 1С:Бухгалтерии 8, как правило, используются документы, которыми эти операции отражаются для целей бухгалтерского учета, например, Реализация (акт, накладная),Поступление (акт, накладная)и др. Кроме этого, в программе имеются специализированные документы, которые предназначены исключительно для целей учета расчетов по НДС.
Раздельный учет НДС
Когда налогоплательщик осуществляет одновременно операции, облагаемые НДС, так и операции, освобожденные от налогообложения, то он обязан организовать ведение раздельного учета «входного» НДС предъявляемого поставщиком при приобретении товаров (работ, услуг, прав), в том числе основных средств и нематериальных активов (п.4 ст.170 НК РФ).При этом суммы налога, предъявленные поставщиками учитываются следующим образом:
- в стоимости приобретенных товаров (работ, услуг, прав), если они будут использоваться в деятельности, не облагаемой НДС;
- принимаются к вычету по товарам (работам, услугам, правам), если они будут использоваться в деятельности, облагаемой НДС;
- принимаются к вычету либо учитываются в стоимости приобретенных товаров (работ, услуг, прав) в той пропорции, в которой они будут использоваться для деятельности облагаемой налогом или для деятельности, не подлежащей налогообложению.
Налогоплательщик имеет право не распределять «входной» НДС, а принять его к вычету в полной сумме в тех налоговых периодах, когда доля совокупных расходов по деятельности, не облагаемой НДС, в общей сумме совокупных расходов составляет менее 5% и это правило закреплено в учетной политике налогоплательщика.
Учет НДС при импорте товаров
Импорт из государств-членов Евразийского экономического союза (ЕАЭС)
В соответствии с Протоколом о порядке взимания косвенных налогов (Приложение №18 Договора о Евразийском экономическом союзе, подписанном 29.05.2014 г. в г. Астане), налог на добавленную стоимость при импорте товаров с территорий государств - членов ЕАЭС уплачивается по особым правилам.При импорте товаров обязанность по исчислению и уплате НДС возникает у импортера в бюджет страны-импортера, причем налог уплачивается не на таможне (как при обычном импорте), а через налоговый орган, в котором зарегистрирован импортер (п. 13 ст. 3 Протокола о порядке взимания косвенных налогов).
Необходимо заметить, что все импортеры, которые ввозят товары с территорий государств – членов ЕАЭС, в т.ч. и НЕ налогоплательщики НДС (п. 2 ст. 346.11, п. 4 ст. 346.26 НК РФ) и лица, освобожденные от налогообложения по ст. 145 НК РФ, обязаны в этом случае оплатить налог.
В зависимости от вида ввозимых товаров ставка налога составляет либо 10 либо 18 процентов (п. 17 ст. 3 Протокола о порядке взимания косвенных налогов, п. 5 ст. 164 НК РФ). При этом ставка НДС на ввозимые товары не может быть больше ставки НДС, которая применяется к аналогичным товарам, произведенным в России.
Налоговая база определяется в момент принятия ввезенных товаров на учет (п. 14 ст. 3 Протокола о порядке взимания косвенных налогов), т. е. на дату отражения поступивших товаров на счетах бухучета, в том числе на счетах 10 «Материалы», 41 «Товары», 07 «Оборудование к установке», 08 «Вложения во внеоборотные активы».
Налоговая база равна стоимости приобретенных товаров, согласно цене сделки предусмотренной в контракте, которую фирма-импортер должна уплатить поставщику. Т. е. учитывается стоимость товара, пересчитанная в рубли по курсу ЦБ РФ на дату принятия товаров на учет. Также в налоговую базу включается сумма акцизов, подлежащих уплате по подакцизным товарам.
Налог на добавленную стоимость исчисляется импортером как произведение налоговой базы на соответствующую ставку налога.
НДС при импорте товаров из государств-членов ЕАЭС необходимо заплатить в бюджет не позднее 20-го числа месяца, следующего за месяцем, в котором товары были приняты к учету либо в котором наступил срок платежа по договору лизинга (п. 19 ст. 3 Протокола о порядке взимания косвенных налогов).
В этот же срок импортер обязан представить в налоговую инспекцию Налоговую декларацию по косвенным налогам (налогу на добавленную стоимость и акцизам) при импорте товаров на территорию Российской Федерации с территории государств – членов таможенного союза (п. 20 ст. 3 Протокола о порядке взимания косвенных налогов).
Одновременно с декларацией в налоговый орган представляется пакет документов и Заявление о ввозе товаров и уплате косвенных налогов на бумажном носителе (в четырех экземплярах) и в электронном виде либо в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика.
После представления пакета документов налоговый орган обязан осуществить его проверку в течение 10 рабочих дней и подтвердить факт уплаты НДС импортером, путем проставления соответствующей отметки в Разделе 2 Заявления о ввозе товаров и уплате косвенных налогов.
Импортер имеет право принять к вычету сумму НДС, уплаченного при импорте товара из государств – членов ЕАЭС (п. 26 ст. 3 Протокола о порядке взимания косвенных налогов), в случае, если выполнены общие условия для принятия к вычету НДС, а также в соответствии с п. 2 ст. 171 и п. 1 ст. 172 НК РФ:
- товары будут использоваться для осуществления операций, признаваемых объектом налогообложения;
- товары приняты к учету и по ним существуют подтверждающие документы;
- сумма налога перечислена в бюджет, что подтверждается выпиской банка;
- сумма налога отражена в специальной декларации по косвенным налогам и получено Заявление о ввозе товаров и уплате косвенных налогов с отметкой налоговой инспекции о сумме НДС, уплаченной импортером.
Импортер регистрирует в Книге покупок Заявление о ввозе товаров и уплате косвенных налогов с отметками налоговых органов об уплате НДС и реквизиты документов, подтверждающих фактическую уплату налога (п. 17 Правил ведения книги покупок, утвержденных постановлением Правительства РФ от 26.12.2011 №1137).
Учет НДС при посреднических операциях:
- Реализация товаров по договору комиссии. При комиссионной торговле между комитентом (собственник товара) и комиссионером (продавец товара) как правило, заключается договор комиссии. В соответствии с этим договором комиссионер от своего имени осуществляет реализацию товара в интересах и за счет комитента. За оказанные посреднические услуги по реализации товара комиссионер получает от комитента вознаграждение.
- Приобретение товаров по договору комиссии. Для приобретения товаров через посредника (комиссионера) организация заключает с ним договор, в соответствии с которым, посредник (комиссионер) от своего имени осуществляет приобретние необходимых товарно-материальных ценностей в интересах и за счет комитента. За оказание посреднических услуг по закупке товаров комиссионер получает от комитента вознаграждение.
Регистры учета НДС
Плательщики и неплательщики НДС обязаны представить в налоговые органы по месту своего учета сведения из журнала учета счетов-фактур в электронной форме по телекоммуникационным каналам связи (п.5.1., 5.2. ст.174 НК РФ).
Для представления таких сведений в декларации по НДС предусмотрены следующие разделы:
- в раздел 10 включаются данные из части 1 «Выставленные счета-фактуры» журнала учета счетов-фактур;
- в раздел 11 включаются данные из части 2 «Полученные счета-фактуры» журнала учета счетов-фактур.
Плательщики НДС представляют сведения из журнала учета счетов-фактур в составе налоговой декларации по НДС в срок не позднее 25-го числа месяца, следующего за истекшим налоговым периодом (п.5 ст.174 НК РФ).
Неплательщики НДС представляют сведения из журнала учета счетов-фактур по формату раздела 10 и раздела 11 налоговой декларации по НДС в срок не позднее 20-го числа месяца, следующего за истекшим налоговым периодом(п.5.2 ст.174 НК РФ).
В журнале учета подлежат единой регистрации счета-фактуры, составленные как на бумажном носителе, так и в электронном виде.
В части 1 журнала учета счета-фактуры регистрируются в хронологическом порядке по дате их выставления или по дате их составления (исправления) в случаях, когда счета-фактуры не выставляются.
В части 2 журнала учета счета-фактуры регистрируются в хронологическом порядке по дате их получения.
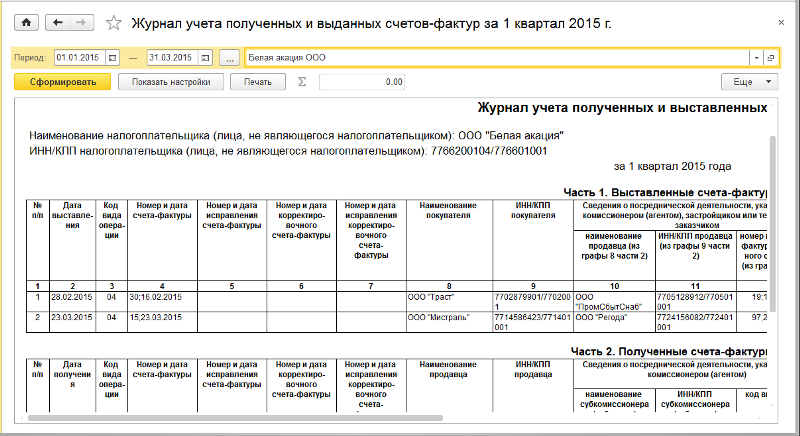
В журнале учета указывается наименование продавца и покупателя, его ИНН, КПП, а так же иная информация, заполняемая в соответствии с Постановлением Правительства РФ от 26.12.2011 №1137:
- в графе 3 «Код вида операции» указывается код в соответствии с Приказом ФНС от 14.02.2012 № ММВ-7-3/83@, Письмом ФНС от 22.01.2015 № ГД-4-3/794@;
- в графе 14 «Стоимость товаров (работ, услуг), имущественных прав по счету-фактуре всего» указывается сумма счета-фактуры, приходящаяся только на посредническую деятельность. Аналогичное правило действует и для графы 15 «В том числе сумма НДС по счету-фактуре»;
- в графах 10, 11, 12 «Сведения о посреднической деятельности, указываемые комиссионером (агентом), застройщиком или техническим заказчиком» части 1 журнала учета счетов-фактур дублируется информация о счете-фактуре, который зарегистирован в части 2 журнала, по приобретенным для комитента (принципала) товарам (работам, услугам) и на основании которого комиссинер (агент) перевыставил счет-фактуру комитенту (принципалу);
- в графе 12 «Код вида сделки» части 2 журнала указывается одно из следующих значений:
1- при приобретении от своего имени для комитента (принципала) товаров (работ, услуг), имущественных прав;
2- при реализации от своего имени товаров (работ, услуг), имущественных прав покупателю;
3- при возврате продавцу налогоплательщиком-покупателем (комитентом, принципалом) принятых им на учет товаров в случае приобретения товаров комиссионером (агентом) от своего имени для комитента (принципала)
4 -при возврате продавцу (комитенту, принципалу) налогоплательщиком-покупателем принятых им на учет товаров в случае реализации комиссионером (агентом) от своего имени товаров покупателю
- в графах 10, 11 части 2 журнала указывается наименование и ИНН/КПП субкомиссионера (субагента) в случае осуществления субкомиссионных (субагентских) операций.
Налогоплательщик имеет право вести журнал учета на бумажном носителе или в электронном виде.
Если журнал учета ведется на бумажном носителе, то он должен быть подписан до 20-го числа месяца, следующим за истекшим налоговым периодом, а также прошнурован, пронумерован и скреплен печатью организации.
Если журнал учета ведется в электронном виде, то он должен быть подписан усиленной квалифицированной электронной подписью.
Журнал учета счетов-фактур должен храниться не менее 4 лет с даты последней записи.
Журнал учета полученных и выставленных счетов-фактур в 1С:Бухгалтерии 8 формируется с помощью отчета Журнал счетов-фактур (раздел Отчеты → Журнал счетов-фактур) по данным регистра сведений Журнал учета счетов-фактур.
Для составления журнала учета необходимо в форме отчета указать период его составления (рис.7.1) и далее «нажать» кнопку <Сформировать>.
Если у вас остались вопросы компания "ТехКон" как партнер-франчайзи фирмы "1С" готова помочь вам с этой задачей. В нашей компании работают профессионалы, которые настроят в вашей программе "1C" удобные печатные формы, фиксирующие как можно более точные данные о проведенных в программе операциях.